Cash-and-carry : le rendement qu’on connaît avant de l’encaisser
10/04/2026Au printemps 2020, des pétroliers chargés à ras bord se sont accumulés au large de la Californie et de Singapour, et certains y sont restés à l’ancre pendant des semaines. La demande de pétrole venait de s’effondrer, le contrat WTI de mai avait clôturé à −37,63 dollars le 20 avril, et la courbe des échéances s’était déformée jusqu’à l’absurde : le baril livrable six mois plus tard se payait une dizaine de dollars au-dessus du baril disponible tout de suite, parfois davantage. Les négociants qui remplissaient ces navires ne pariaient pourtant pas sur le pétrole. Ils achetaient au comptant, vendaient l’échéance lointaine, immobilisaient la cargaison et encaissaient l’écart, diminué d’un coût d’affrètement qui s’envolait à mesure que les navires disponibles se faisaient rares.
C’est du cash-and-carry, et le nom dit exactement ce que fait l’opération : on achète l’actif, on le porte, et on vend dans le même mouvement un contrat qui oblige à le livrer plus tard à un prix fixé aujourd’hui. La stratégie a tourné sur l’or, le cuivre et le blé bien avant l’invention du bitcoin, et elle s’est installée sur ce dernier dès l’apparition des premiers contrats à terme, plusieurs années avant que le CME n’ouvre les siens fin 2017. Le volet précédent de cette série décrivait sa version perpétuelle, celle qui vit du funding. La version datée en diffère sur un point qui change tout. D’où vient l’écart, comment le ramener à un rendement annuel, ce qu’il en reste après marge et frais, et ce qui peut casser avant l’échéance : c’est l’objet de ce deuxième volet.
Cet article vous est proposé par DCY. Pour découvrir leur approche, rendez-vous sur dcy.fund.
Points clés
- Un contrat daté converge mécaniquement vers le comptant à l’échéance, si bien que le gain de l’opération est connu dès l’entrée : c’est l’écart initial entre les deux prix, ce que les professionnels appellent la base.
- Une base de 4 000 dollars sur un bitcoin à 80 000, pour une échéance à 91 jours, vaut 5 % sur le trimestre, soit 20,1 % annualisés.
- La marge déposée sur la jambe vendeuse ramène ce chiffre à 16 %, avant même de compter les frais payés sur deux jambes, à l’aller comme au retour.
- La base rémunère l’immobilisation du capital, puis la demande de levier acheteur : elle a dépassé 20 % annualisés début 2021, s’est effondrée en 2022 jusqu’à la chute de FTX et peut devenir négative.
Des pétroliers qui ne vont nulle part
L’épisode des pétroliers au mouillage a une vertu pédagogique que le bitcoin n’a pas : on y voit le stock, on y voit le navire, et l’on comprend immédiatement que celui qui monte l’opération n’a aucun avis sur le prix du baril. Son résultat ne dépend pas de la direction du marché mais d’une seule chose, la convergence des deux prix qu’il a mis face à face.
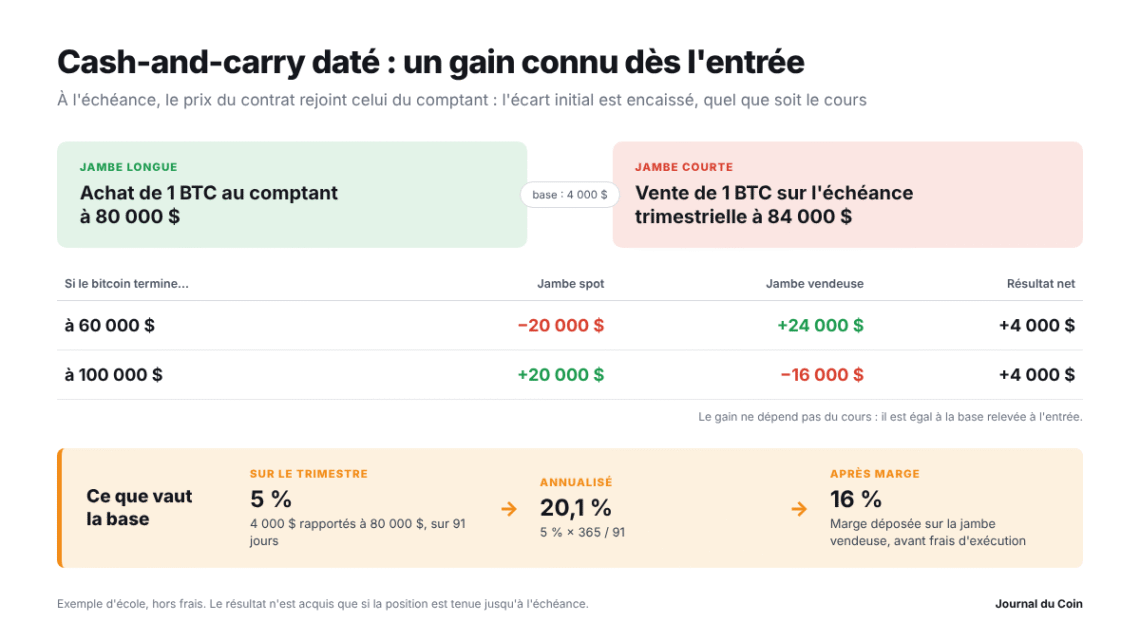
Transposons. Le bitcoin cote 80 000 dollars au comptant et l’échéance trimestrielle affiche 84 000, un écart volontairement généreux, qu’on ne croise qu’en période d’euphorie. Deux ordres, passés ensemble : on achète 1 BTC au comptant, on vend l’équivalent d’un bitcoin sur l’échéance. Aucun stockage à payer, aucun navire à affréter, mais la même mécanique et la même indifférence au cours.
Quatre mille dollars, quoi qu’il arrive
Un contrat daté possède une propriété que le perpétuel n’a pas, et c’est sur elle que repose tout le raisonnement : à l’échéance, son prix rejoint celui du comptant. Il n’a pas le choix, puisqu’il porte sur le même actif livré au même moment. Déroulons les deux scénarios.
Le bitcoin tombe à 60 000. La jambe spot perd 20 000 dollars ; la jambe vendeuse, ouverte à 84 000 et rachetée à 60 000, en gagne 24 000. Résultat net : 4 000 dollars.
Le bitcoin monte à 100 000. La jambe spot gagne 20 000 dollars ; la jambe vendeuse, ouverte à 84 000 et rachetée à 100 000, en perd 16 000. Résultat net : 4 000 dollars.
Le prix d’arrivée n’entre donc jamais dans l’équation. Ce qu’on encaisse, ce sont les 4 000 dollars d’écart initial, et cet écart s’affichait à l’écran au moment d’entrer. C’est la base, et sa particularité est de se lire avant l’opération plutôt que de se découvrir après.
La base, et comment la ramener à une année
Un écart brut ne veut rien dire tant qu’on ne l’a pas rapporté à une durée. Ici, 4 000 dollars sur 80 000 font 5 % sur le trimestre. Pour comparer ce chiffre à quoi que ce soit d’autre, il faut l’annualiser : 5 % multipliés par 365, divisés par le nombre de jours restant jusqu’à l’échéance. Sur 91 jours, cela donne 20,1 % par an, ou 21,6 % si l’on suppose l’opération répétée quatre trimestres de suite, gains réinvestis, à une base identique.
La formule tient en une ligne, et n’importe quel lecteur peut la vérifier ce soir sur les cotations publiques de l’échéance de son choix : diviser le prix du contrat par celui du comptant, retirer 1, multiplier par 365 divisé par le nombre de jours restants. Le résultat est le rendement annualisé disponible à l’instant du calcul. Il change toutes les minutes, et c’est précisément pour cela qu’un chiffre affiché dans une plaquette commerciale mérite toujours qu’on demande la date de son relevé.
Marge et frais : ce qu’il reste du rendement
Restent les deux ajustements déjà appliqués au perpétuel dans le volet précédent, et ils ne sont pas cosmétiques. Le premier porte sur la base de calcul : le rendement se mesure sur le capital réellement engagé, jamais sur le notionnel. Pour porter cette position, il faut sortir 80 000 dollars au comptant et déposer une marge pour la jambe vendeuse. Si cette marge pèse un quart de la valeur au comptant, le capital immobilisé atteint 100 000 dollars et les 4 000 dollars de gain ne valent plus 5 % mais 4 % sur le trimestre, soit 16 % annualisés au lieu de 20,1 %. Le second porte sur les frais d’exécution, payés sur deux jambes à l’entrée comme à la sortie, qui viennent se retrancher d’un gain dont le montant brut, lui, ne bougera plus d’un centime.

Connu n’est pas acquis
Voilà la différence avec la mécanique perpétuelle, et elle est considérable. Sur un contrat daté tenu jusqu’au bout, le rendement n’est ni estimé ni extrapolé d’une moyenne passée : il est connu. Le funding d’un perpétuel, lui, se découvre paiement après paiement, si bien que tout rendement annoncé sur cette base reste une estimation, jamais un engagement.
Cette certitude a toutefois une contrepartie qu’il faut écrire noir sur blanc : elle ne vaut que pour celui qui tient jusqu’à l’échéance. Entre aujourd’hui et la convergence, la plateforme réévalue la position chaque jour, et rien n’interdit à la base de s’écarter davantage avant de se refermer. Le gain final ne bouge pas ; le chemin pour y parvenir, si. Aussi le cash-and-carry est-il une stratégie dont le résultat est connu d’avance mais la trajectoire inconfortable, alors que les investisseurs croient souvent acheter les deux à la fois : un résultat fixé et un parcours sans heurts.
Ce qui peut casser avant l’échéance
Les risques du volet d’ouverture valent ici, à l’exception du funding devenu coût, qui n’existe pas sur un contrat daté. Celui-ci en ajoute ou en aggrave d’autres, et c’est sur ceux-là qu’il faut s’arrêter.
L’appel de marge vient en tête, et il surprend souvent ceux qui découvrent la stratégie. Si le bitcoin passe de 80 000 à 100 000 dollars, la jambe vendeuse affiche aussitôt une perte d’au moins 16 000 dollars, et la plateforme en réclame la couverture sans attendre. Le gain de 20 000 dollars sur la jambe spot existe bel et bien, mais il dort dans un autre compte, souvent sur une autre plateforme, et il ne peut servir de garantie qu’une fois déplacé. Qu’on y ajoute un élargissement de la base, et la facture grossit encore. Tenir un cash-and-carry suppose de garder en réserve de quoi financer ces appels sans toucher à l’une ou l’autre des deux jambes, et d’accepter que cette réserve abaisse encore le rendement réel.
Si cette réserve manque, c’est la liquidation de la jambe vendeuse qui menace, et avec elle la garantie de convergence. La position au comptant se retrouve seule, entièrement directionnelle, dans un marché qui vient justement de faire un mouvement violent. La séance du 10 octobre 2025 l’a rappelé à grande échelle : une couverture ne protège que si elle survit à la journée.
Une certitude à renouveler chaque trimestre
Le renouvellement est le risque propre au contrat daté, et le moins visible. Le rendement est connu pour une échéance, pas pour la suivante. Au terme du trimestre, il faut rouvrir la position sur le contrat suivant, à la base du moment, qui peut avoir fondu de moitié, voire disparu. Les 21,6 % composés calculés plus haut supposent quatre bases identiques d’affilée, ce qui ne s’est pour ainsi dire jamais produit. La certitude du cash-and-carry se renouvelle trimestre par trimestre, et son prix avec elle.
Reste la contrepartie, déjà décrite dans le volet d’ouverture et qu’aucun calcul de base ne neutralise. Les fonds qui tenaient leur jambe vendeuse chez FTX en novembre 2022 avaient une base parfaitement calculée ; elle ne leur a servi à rien.
Qui paie cet écart, et jusqu’à quand
La question est la même que dans le volet d’ouverture, et la réponse aussi, à une nuance près. En crypto, le levier se prend presque toujours dans le même sens, à la hausse. Un investisseur qui veut amplifier une conviction peut emprunter pour acheter au comptant, ou acheter le contrat à terme et n’immobiliser qu’une marge. Beaucoup choisissent la seconde solution, et cette préférence pousse mécaniquement le prix du contrat au-dessus du comptant. Une partie de la base rémunère simplement l’immobilisation du capital, à peu près au taux du monétaire en dollars ; c’est l’excédent qui constitue le prix du levier, et celui qui l’encaisse ne fait rien d’autre que de le fournir. Un rendement de cash-and-carry se compare donc au taux sans risque, jamais à zéro.
La base, thermomètre du marché
Son histoire récente se lit dès lors comme un thermomètre. Elle est devenue négative en mars 2020, au plus fort de la panique. Elle a dépassé 20 % annualisés début 2021, lorsque l’euphorie était générale, puis s’est effondrée au fil de 2022, jusqu’à devenir quasi nulle après la chute de FTX, quand plus personne ne voulait de levier. À partir de la fin 2023, elle s’est redressée, portée par l’attente puis le lancement des ETF bitcoin au comptant aux États-Unis en janvier 2024, au point que les fonds spéculatifs ont accumulé sur les contrats du CME une position vendeuse nette de plusieurs milliards de dollars, adossée à des parts d’ETF : exactement le montage décrit ici, à l’échelle industrielle.
Le cash-and-carry ne produira jamais un rendement spectaculaire, et il s’éteint quand le levier acheteur se retire. Il offre autre chose, qui reste une denrée rare dans ce métier : un rendement dont on connaît le montant avant de commencer. Encore faut-il accepter d’immobiliser son capital jusqu’à l’échéance, et de tout recommencer à la suivante, au prix du moment.
Cet article vous a été proposé par DCY. Retrouvez leur approche du cash-and-carry et leurs fonds sur dcy.fund.
L’article Cash-and-carry : le rendement qu’on connaît avant de l’encaisser est apparu en premier sur Journal du Coin.