Taux de la Fed à 4 % : le rendement crypto en dollars doit d’abord battre le Trésor américain
10/28/2026Le taux de la Fed fixe un plancher que beaucoup d’investisseurs en cryptos oublient de regarder. Le 26 octobre, un bon du Trésor américain à trois mois rapportait 4,15 % par an. Et cela sans plateforme, sans stablecoin et sans contrepartie autre que l’État fédéral. Sur les douze mois précédents, le funding du contrat perpétuel BTCUSDT de Binance, le revenu de base des stratégies neutres en dollars, a rapporté 3,43 %. Celui qui a collecté ce flux toute l’année a donc porté le risque des plateformes pour gagner moins que le Trésor.
La Fed s’est réunie le 28 octobre, six semaines après avoir relevé sa fourchette à 3,75-4,00 %. Journal du Coin couvre au jour le jour l’effet de sa décision sur le cours du bitcoin. Cet article regarde l’autre versant : ce que le taux directeur change pour un placement crypto qui vise un revenu en dollars. Vous verrez d’abord pourquoi le bon du Trésor est la bonne référence, puis ce que rapportent aujourd’hui le funding et le cash-and-carry face à lui. Nous verrons ensuite comment chaque scénario de la Fed déplace le calcul, et ce qu’un investisseur en euros doit y ajouter.
Cet article vous est proposé par DCY. Pour découvrir leur approche, rendez-vous sur dcy.fund.
Points clés
- Un rendement crypto en dollars se compare au bon du Trésor américain à trois mois, à 4,15 % le 26 octobre 2026. Ce qui dépasse ce taux est la seule partie qui rémunère le risque pris.
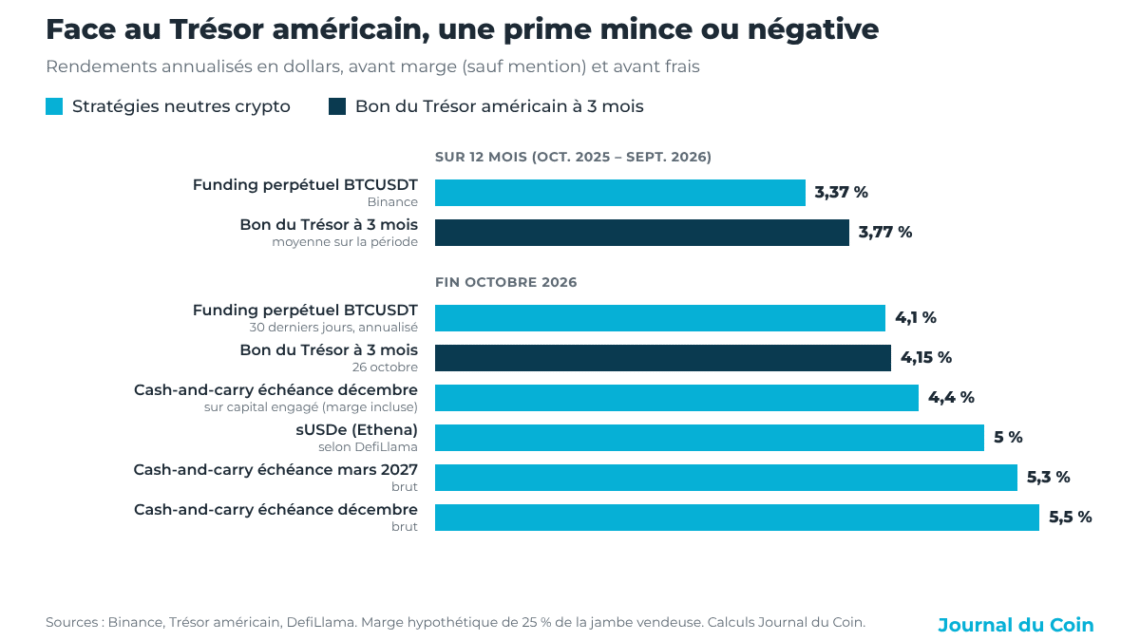
- Sur les douze mois clos fin septembre 2026, le perpétuel BTCUSDT de Binance a versé 3,37 % en funding, quand le bon à trois mois rapportait 3,77 % en moyenne. La prime a été négative.
- Le cash-and-carry sur l’échéance de décembre offrait environ 5,5 % annualisés le 27 octobre, soit 1,3 point au-dessus du Trésor avant marge et avant frais.
- Pour un investisseur en euros, la référence devient le taux de la BCE, autour de 2,5 %. Couvrir le dollar coûte à peu près l’écart entre les deux taux.
Le taux de la Fed, ou le prix de l’argent sans risque
Pour juger un placement, on regarde ce qu’il rapporte de plus qu’une solution qui ne demande aucun effort et ne fait courir presque aucun risque. En dollars, cette solution porte un nom : le bon du Trésor américain à court terme, le T-bill. Son taux suit de près la fourchette fixée par la Fed. En effet, les banques et les fonds monétaires arbitrent en permanence entre les deux.
Notre article sur le cash-and-carry posait déjà le principe en une phrase : la référence de ce rendement est le taux sans risque, et non zéro. Cette phrase prend du poids quand la Fed resserre. En janvier 2026, le bon à trois mois rapportait 3,6 %. Après la hausse du 16 septembre, il a dépassé 4 %. Il s’échangeait ensuite à 4,15 % le 26 octobre selon les relevés quotidiens du Trésor américain. Chaque hausse de la Fed relève la barre que doit franchir toute stratégie en dollars, crypto comprise.
Ce que gagne une stratégie au-delà de ce taux s’appelle la prime de risque. C’est elle qui paie le risque de contrepartie sur les plateformes, le risque du stablecoin qui sert de collatéral, le risque opérationnel et les frais de gestion. Si elle est nulle, l’investisseur prend tous ces risques gratuitement.
Ce que le funding a rapporté face au Trésor
Reprenons les relevés de notre article sur le funding, du 1er octobre 2025 au 30 septembre 2026 : 3,37 % du notionnel versés au vendeur du perpétuel BTCUSDT chez Binance. Sur ces mêmes douze mois, le bon du Trésor à trois mois a rapporté en moyenne 3,77 %. Prenons la stratégie neutre la plus simple, qui consiste à acheter le bitcoin au comptant et à vendre le perpétuel. Elle a donc fait moins bien que le placement sans risque, avant même de compter la marge et les frais.
Il y a une raison à cela. Sur les plateformes, le funding d’un perpétuel n’est pas indexé sur la politique monétaire. Binance part d’un taux de référence fixe, l’équivalent de 0,03 % par jour. La plateforme ne s’en écarte que lorsque le prix du perpétuel s’éloigne nettement du comptant. Ce taux de référence ne bouge pas quand la Fed monte. Toute l’année, le funding BTCUSDT est resté à ce niveau ou en dessous. Les acheteurs à levier étaient en effet trop peu nombreux pour le pousser plus haut.
Les trente derniers jours ont un peu changé le tableau. Annualisés, les paiements du mois écoulé ressortent à 4,1 %, à peu près au niveau du Trésor. La prime est passée de négative à nulle, ce qui ne suffit toujours pas à rémunérer le risque.
Le cash-and-carry, plus sensible aux taux
Le cash-and-carry sur contrat à échéance fonctionne autrement. Le prix d’un contrat trimestriel résulte de l’offre et de la demande, sans formule imposée par la plateforme. Les arbitragistes qui le vendent comparent ainsi directement ce qu’il rapporte au rendement de leurs dollars. Quand les taux montent, ils exigent une base plus élevée pour immobiliser leur capital. Les taux de la Fed passent donc plus directement dans ce prix-là.
Le 27 octobre, le contrat BTCUSDT de Binance à échéance du 25 décembre cotait environ 0,9 % au-dessus du comptant, pour 59 jours. Annualisé, l’écart ressort à 5,5 %. L’échéance de mars 2027 donnait 5,3 %. C’est 1,2 à 1,3 point au-dessus du bon du Trésor.
Sur le capital réellement engagé, le calcul se resserre. Retenons l’hypothèse déjà utilisée dans nos articles précédents, soit une marge bloquée égale à 25 % de la jambe vendeuse. Dans ce cas, les 5,5 % deviennent 4,4 %, à peine plus que le Trésor, avant les frais d’exécution sur les deux jambes. La prime reste mince. Elle peut augmenter si la marge elle-même est placée, ou si la position est fermée et rouverte au bon moment. C’est précisément le travail du gérant.
Pour comparaison, le stablecoin rémunéré d’Ethena, le sUSDe, qui repose sur des positions du même type, affichait autour de 5 % fin octobre selon DefiLlama. L’ordre de grandeur est le même, avec un risque de protocole en plus.

Hausse, statu quo ou baisse du taux de la Fed : ce que chaque scénario change
La décision sur le taux de la Fed agit sur le calcul par deux canaux, la barre et le carburant.
La barre, c’est le taux sans risque. Une hausse la relève, une baisse l’abaisse, un statu quo la laisse en place. L’effet est mécanique et se voit dans le prix des bons du Trésor en quelques heures.
Le carburant, c’est la demande de levier, qui finance la base et le funding. Elle suit l’appétit pour le risque. Une Fed qui resserre fait monter le dollar et pèse sur le bitcoin, comme l’ont rappelé les séances qui ont précédé la réunion. Moins d’acheteurs à levier, c’est moins de funding à collecter.
Les deux canaux jouent ensemble. Une hausse relève la barre au moment où le carburant se raréfie, et la prime se resserre des deux côtés. Une baisse abaisse la barre et tend à rouvrir l’appétit pour le levier, ce qui élargit la prime. Le statu quo n’est neutre qu’en apparence. En effet, le ton du communiqué déplace les anticipations pour la réunion des 8 et 9 décembre. Or ces anticipations passent déjà dans les échéances de mars.

La prime d’une stratégie neutre en dollars est donc la plus faible quand la Fed resserre et que l’appétit pour le levier retombe. C’est la situation de cet automne.
Et pour un investisseur en euros
Un Français qui place en dollars ajoute une variable : le change. Notre article sur la monnaie du rendement l’a chiffré, un rendement en dollars peut se transformer en perte une fois converti en euros.
Pour neutraliser ce risque, il faut couvrir le dollar. Or cette couverture a un coût, à peu près égal à l’écart entre les taux des deux zones. Le taux de dépôt de la BCE est à 2,50 %, et le taux interbancaire au jour le jour en euros, l’€STR, à 2,44 %. Avec un bon du Trésor à 4,15 %, l’écart dépasse 1,7 point. Un investisseur en euros qui couvre son change ramène donc le rendement du Trésor américain vers 2,5 %, et c’est à ce niveau qu’il doit comparer une stratégie en dollars couverte.
La logique reste la même. Il s’agit d’identifier le placement sans risque dans sa propre monnaie, puis de mesurer ce que la stratégie rapporte au-delà, après déduction des frais et de la couverture de change.
Trois chiffres à demander
Face à une offre de rendement en dollars, crypto ou non, trois chiffres suffisent à faire le tri :
- Le rendement net de tous les frais, sur une période d’au moins douze mois, et pas un taux annualisé sur quelques semaines.
- Le taux du bon du Trésor à trois mois sur la même période, pour mesurer la prime réellement obtenue.
- La monnaie de calcul, et le coût de la couverture si le rendement est présenté en euros.
Un écart d’un ou deux points au-dessus du Trésor peut justifier les risques d’une stratégie neutre bien gérée. Un rendement qui reste sous le Trésor, comme le funding brut l’an dernier, ne rémunère pas ces risques, quelle que soit la décision de la Fed.
Cet article vous a été proposé par DCY. Retrouvez leurs stratégies en dollars sur dcy.fund.
L’article Taux de la Fed à 4 % : le rendement crypto en dollars doit d’abord battre le Trésor américain est apparu en premier sur Journal du Coin.